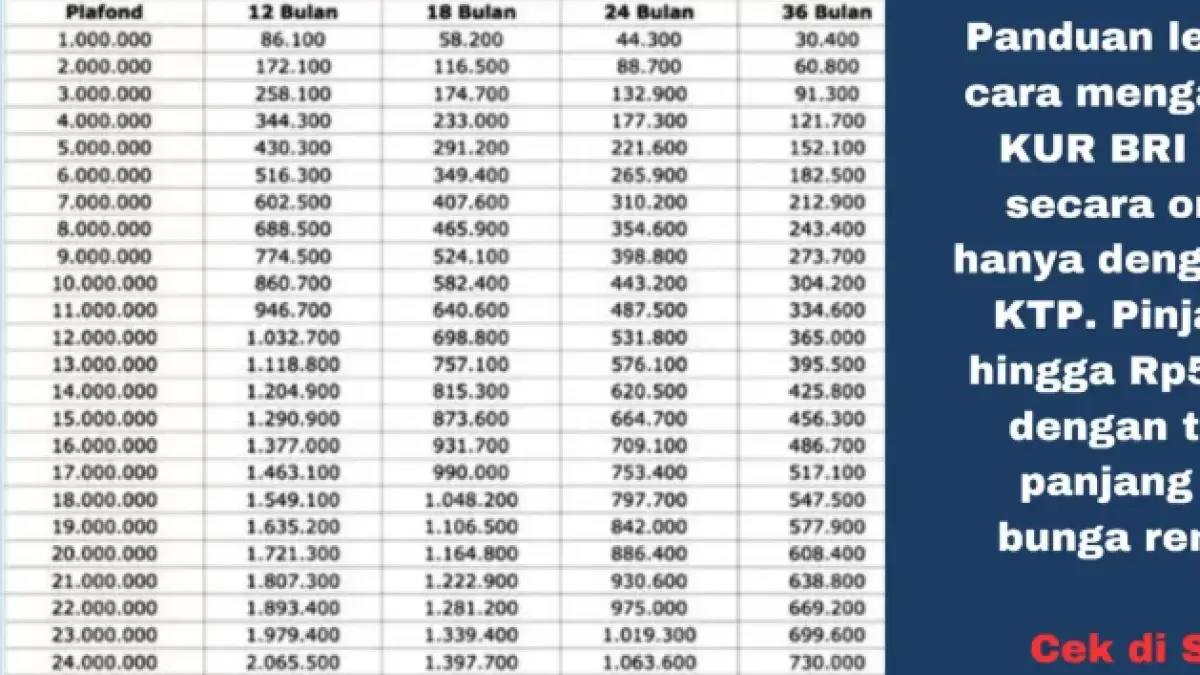
JP Radar Kediri - Kredit Usaha Rakyat (KUR) menjadi salah satu opsi pembiayaan yang patut dipertimbangkan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang tengah membutuhkan tambahan modal.
Program bersubsidi dari pemerintah ini dirancang khusus untuk mendongkrak pengembangan bisnis dengan suku bunga yang relatif ringan dan ketentuan yang disesuaikan berdasarkan kategori masing-masing.
Salah satu perbankan terbesar yang aktif menyalurkan program ini adalah PT Bank Rakyat Indonesia (Persero) Tbk atau BRI. Sebelum melangkah mengajukan permohonan, calon debitur tentu perlu memahami betul skema pinjaman, besaran plafon, suku bunga, hingga jangka waktu pelunasan agar tidak salah hitung dalam mengatur keuangan usaha.
Berikut adalah panduan lengkap mengenai simulasi cicilan untuk plafon Rp20 juta dan Rp50 juta, beserta ulasan persyaratannya.
Baca Juga: Jadi Motor Penggerak Ekonomi Nasional, BRI Gelontorkan KUR Rp144 Triliun ke Sektor Produktif
Simulasi Angsuran KUR BRI Plafon Rp20 Juta
Berikut rincian perkiraan angsuran KUR BRI untuk plafon Rp20 juta:
12 bulan: Rp1.730.535 per bulan
18 bulan: Rp1.173.700 per bulan
24 bulan: Rp895.452 per bulan
36 bulan: Rp617.542 per bulan
48 bulan: Rp478.925 per bulan
60 bulan: Rp396.042 per bulan
Baca Juga: KUR BRI Buka Jalan Rezeki Lintas Generasi melaluiSepiring Ketoprak di Bengkulu Selatan
Syarat dan Ketentuan Calon Debitur KUR BRI
Persetujuan kredit tidak hanya ditentukan oleh seberapa besar kebutuhan modal Anda, melainkan juga tingkat kelayakan (feasibility) dari usaha yang sedang dijalankan.
Secara umum, berikut kriteria dan dokumen yang harus dipersiapkan:
Identitas Diri: Berstatus sebagai Warga Negara Indonesia (WNI), berusia minimal 21 tahun atau sudah menikah, serta melampirkan KTP dan Kartu Keluarga (KK).
Legalitas Usaha: Memiliki dokumen perizinan usaha yang sah sesuai ketentuan yang berlaku.
Nomor Pokok Wajib Pajak (NPWP): Wajib disiapkan jika dipersyaratkan, terutama untuk pengajuan dengan nilai di atas Rp50 juta.
Kinerja Usaha: Menjalankan usaha produktif yang dinilai layak dan telah beroperasi aktif minimal selama enam bulan (mengikuti ketentuan spesifik skema KUR yang diambil).
Riwayat Kredit: Memenuhi ketentuan terkait fasilitas kredit lain. Biasanya, kredit konsumtif seperti KPR, KKB, atau kepemilikan kartu kredit mendapatkan pengecualian khusus asalkan catatan pembayarannya lancar.
Saran Praktis: Persyaratan di atas dapat mengalami penyesuaian tergantung dari kebijakan terbaru bank penyalur maupun jenis KUR yang Anda pilih. Untuk menghindari kesalahan berkas, ada baiknya Anda mendatangi kantor cabang BRI terdekat atau mengakses layanan informasi resminya guna memastikan ketentuan termutakhir
Editor : Shinta Nurma Ababil